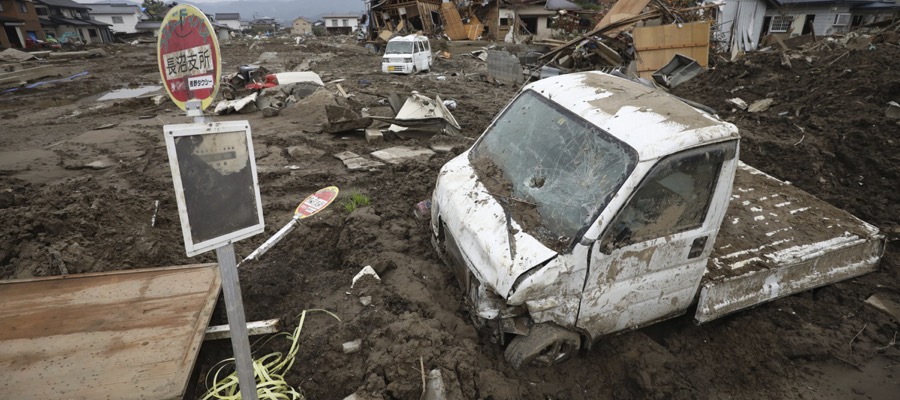
今年も全国各地で台風や大雨による浸水の被害が続いています。家の中に水が入ってしまうと、家具や家電と一緒に、パソコンやスマホ、プリンター、Wi-Fiルーターといった機器も使えなくなってしまうことがあります。
「こういうとき、保険は使えるの?」というご質問をいただくことがあります。実は、自宅の火災保険で補償されるケースがある一方で、ノートパソコンやスマホは対象外になっていることも多く、意外と知られていません。
この記事では、パソコンなどのコンピューター機器が水害で壊れたときの保険の考え方を、初心者の方にもわかりやすく整理します。あわせて、スマホやノートパソコンを対象にしたさくら少額短期保険の「モバイル保険」についても、できること・できないことをご紹介します。
まず大切なこと:水に濡れたパソコンは電源を入れない
保険の話の前に、浸水の被害にあったときの注意点です。
- 電源を入れない・充電しない:内部が濡れたまま通電すると、ショートして壊れ方がひどくなったり、発煙・発火のおそれがあります。
- コンセントや電源タップにも注意:水に浸かった電源タップや延長コードは使わずに交換しましょう。
- すぐに捨てない:保険の請求では、壊れた物の確認を求められることがあります。
- 写真を撮っておく:浸水した高さがわかる部屋の様子、機器の状態、型番のラベルなどを撮影しておくと、あとで役立ちます。
中のデータを取り出したい場合は、自分で分解したり乾かして電源を入れたりせず、専門のデータ復旧業者やメーカーに相談するのが安全です。
自宅の「火災保険」でパソコンの水害は補償される?
火災保険という名前ですが、多くの火災保険は火事だけでなく、台風・大雨による浸水(水災)や落雷なども補償の範囲に含めることができます。パソコンは家具や家電と同じ「家財」として扱われるため、条件がそろえば補償を受けられる可能性があります。
条件1:「家財」が保険の対象になっていること
火災保険は「建物」と「家財」を別々に契約する仕組みです。建物だけの契約だと、パソコンなどの家財は補償されません。賃貸住宅にお住まいの場合は、入居時に加入した家財保険(家財の火災保険)が対象になります。
条件2:「水災」の補償が付いていること
保険料を抑えるために、水災の補償を外して契約していることがあります。保険証券やマイページで「水災」にチェックが入っているかを確認してみましょう。
条件3:保険金が支払われる浸水の程度に当てはまること
水災の補償は、どんな浸水でも支払われるわけではありません。一般的な条件は次のいずれかです(保険会社や商品によって異なります)。
- 床上浸水になった
- 地面から45cmを超える浸水があった
- 保険の対象(家財)の30%以上の損害があった
つまり、床下にうっすら水が入った程度では、補償の対象にならないことがあります。
要注意:ノートパソコン・スマホは対象外のことが多い
ここが一番気をつけたいポイントです。火災保険の家財補償では、ノートパソコン、スマホ、タブレットなどの「持ち運べる電子機器」が、補償の対象から外されていることがよくあります。
たとえば大手損害保険会社のよくある質問でも、家財の火災保険でノートパソコンやスマホを落として壊した場合は補償されない、と案内されています。落として壊したときなどの「破損・汚損」の補償で対象外になるのが一般的ですが、保険会社や商品によっては、ノートパソコンの損害そのものを補償しない決まりになっていることもあります。
一方で、デスクトップパソコン、プリンター、Wi-Fiルーターなどの据え置きの機器は、家財として補償されやすい傾向があります。いずれにしても、ご自身の保険の「補償の対象にならないもの」の欄を一度確認しておくと安心です。
パソコンの中の「データ」は補償されない
もう一つ大切なのが、保険が補償するのは機器(モノ)だけということです。パソコンに保存していた写真や書類などのデータは、保険では戻ってきません。大切なデータは、日ごろからクラウドや外付けの記憶装置にバックアップしておきましょう。
▶ 関連記事:クラウド保存とは?初心者にもわかりやすく解説
ノートパソコンやスマホを守る「モバイル保険」(さくら少額短期保険)
火災保険ではカバーしにくいノートパソコンやスマホのために、専用の保険もあります。その一つが、さくら少額短期保険株式会社の「モバイル保険」です。
モバイル保険の主な内容(2026年9月時点)
| 項目 | 内容 |
|---|---|
| 保険料 | 月額700円 |
| 補償できる台数 | 1つの契約で最大3台(主端末1台+副端末2台) |
| 年間の補償上限 | 年間15万円まで(何度でも) |
| 1台ごとの上限 | 主端末:最大15万円 副端末:最大4万5,000円 |
| 修理不能・盗難のとき | 主端末:最大3万7,500円 副端末:最大1万1,250円 |
| 補償される事故 | 外装破損、損壊、水濡れ全損、故障、盗難 |
| 自己負担(免責金額) | なし |
| 対象の機器 | スマホ、タブレット、ノートパソコン、スマートウォッチ、ワイヤレスイヤホンなど、Wi-FiやBluetoothにつながる機器 |
| 加入の条件 | 購入から1年以内の機器(1年を過ぎた機器は、メーカーや通信会社の有料補償に加入中であることの証明が必要) |
月700円で家族のスマホやノートパソコンなど3台までまとめて登録できるのが特徴です。落として画面が割れた、うっかり水に落とした、といった日常のトラブルに強い保険です。
ただし「水災」による損害は対象外
ここは誤解しやすいので、はっきりお伝えしておきます。モバイル保険の約款では、「水災によって生じた損害」は保険金を支払わないことになっています。地震・噴火・津波による損害や、台風などの風災で屋外にあった機器の損害も対象外です。
つまり、モバイル保険の「水濡れ」の補償は、お風呂やトイレに落とした、飲み物をこぼした、といった日常の水濡れ事故が対象です。台風や大雨で家が浸水してノートパソコンが壊れた、というケースは補償されない点に注意してください。そのほか、紛失(置き忘れなど)や海外での事故も対象外です。
結局、どう備えればいい?ケース別のまとめ
| こんなとき | 頼りになるもの |
|---|---|
| 台風・大雨で家が浸水し、デスクトップパソコンやプリンターが壊れた | 火災保険(家財・水災補償あり) |
| 台風・大雨で家が浸水し、ノートパソコンやスマホが壊れた | 火災保険の内容しだい(対象外のことが多い) |
| スマホやノートパソコンを落として壊した・水没させた | モバイル保険、メーカーの有料保証など |
| パソコンの中の写真や書類が消えた | 保険では戻らない → 日ごろのバックアップ |
今のうちにできる5つの備え
- 保険証券を確認する:「家財」が対象か、「水災」の補償が付いているか、ノートパソコンやスマホが対象外になっていないかをチェック。
- ハザードマップを見る:お住まいの地域の浸水の危険度を確認し、水災補償が必要か考える目安にしましょう。
- 機器は床に直接置かない:パソコン本体や電源タップ、ルーターなどは、できるだけ高い場所に。台風が近づいたら、ノートパソコンは2階や棚の上へ避難させるのも有効です。
- データをバックアップする:保険ではデータは戻りません。クラウド保存や外付けの記憶装置を活用しましょう。
- 購入時のレシートや保証書を保管する:保険の請求や修理のときに、購入日や金額を確認できる書類があるとスムーズです。
台風の時期は、雷や停電への備えも大切です。あわせてこちらもご覧ください。
▶ 関連記事:雷、停電、パソコンは大丈夫?使わないときは電源オフとコンセント抜きを習慣に
まとめ
- パソコンの水害は、火災保険(家財・水災補償)で補償される場合がある
- ただしノートパソコンやスマホは対象外になっていることが多いので、契約内容の確認を
- さくら少額短期保険のモバイル保険は、月700円で3台まで、落下や日常の水没などに備えられる。ただし水災による損害は対象外
- どの保険でもデータは戻らない。バックアップがいちばんの備え
保険の補償内容は、保険会社や契約ごとに異なります。実際にご加入・請求される際は、必ずご自身の保険証券や約款を確認し、保険会社や代理店にお問い合わせください(本記事は2026年9月時点の情報をもとにしています)。
「パソコンのバックアップの取り方がわからない」「浸水したパソコンのデータをどうしたらいい?」など、お困りのことがあれば、鎌倉出張パソコン教室までお気軽にご相談ください。ご自宅にうかがって、一緒に確認しながら進めます。